landbou-ekonoom,
Graan SA
2026/09/16
VIR DIE 2026/2027-PRODUKSIESEISOEN IS DIE VERWAGTING STEEDS DAT SUID-AFRIKA ’N NETTO-INVOERDER VAN KORING SAL BLY OM IN PLAASLIKE VRAAG TE VOORSIEN.
Met verminderde aanplantings raak die plaaslike koringbedryf al hoe meer uitgelewer aan globale produksie- en prysrisiko’s, maar deur ingeligte en tydige besluite kan die wisselvalligheid bestuur word. Hierdie artikel bied ’n blik op die komende seisoen en poog om lig te werp op die uitdagings wat bestaan soos wat die volgende seisoen naderkom.
Voornemens en aanplantings
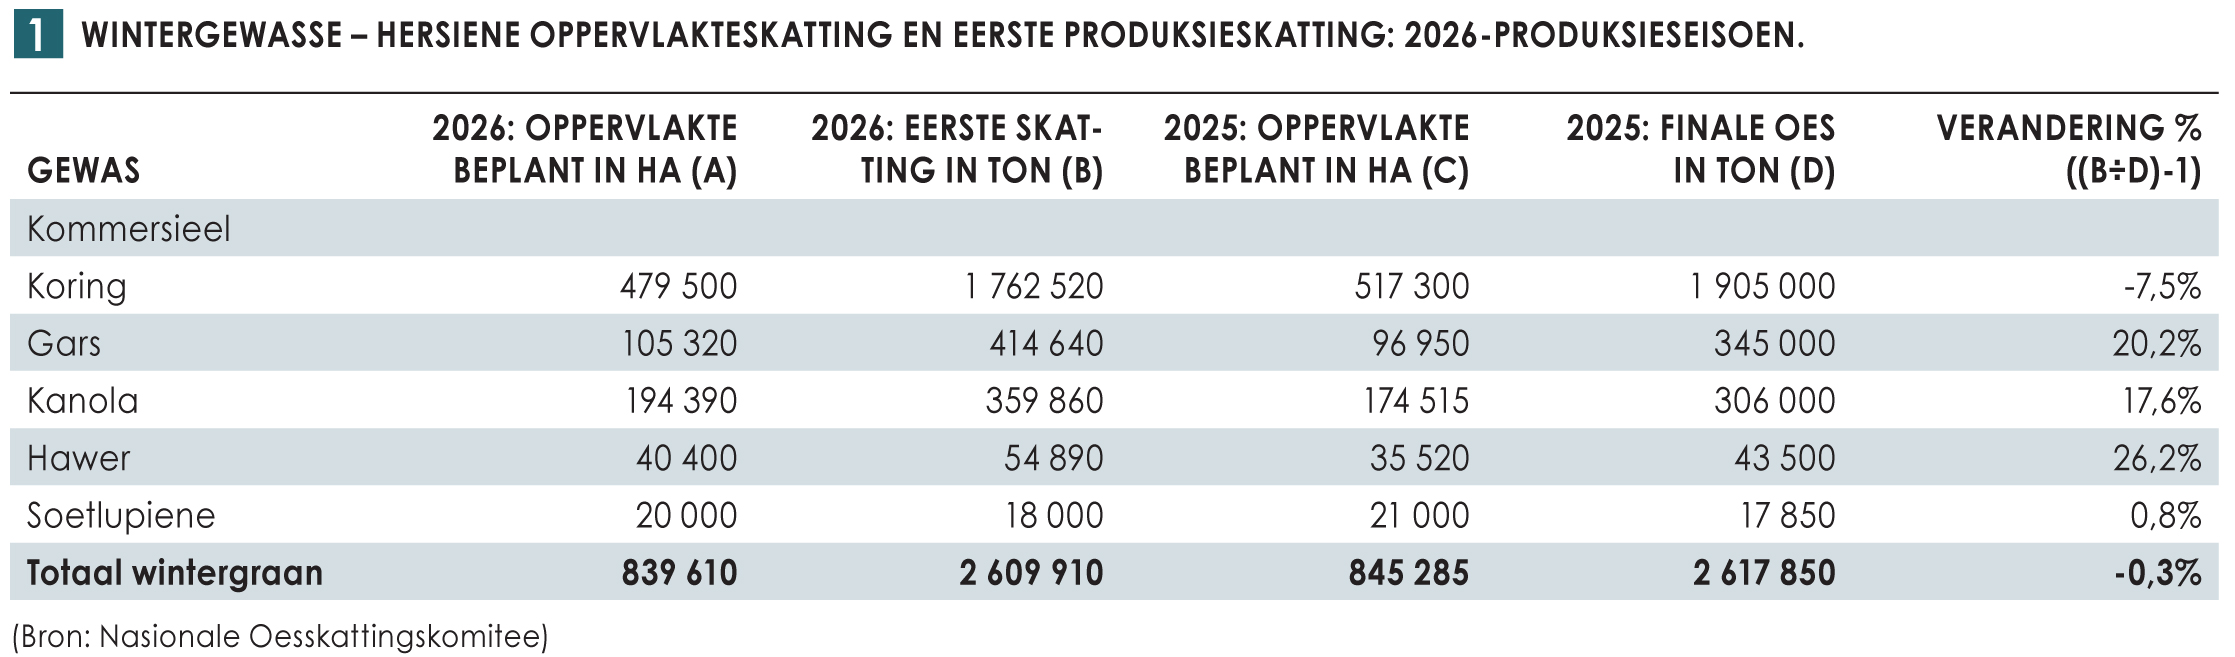
Tabel 1 verwys na die hersiene oppervlakteskatting en eerste produksieskatting vir die 2026-produksieseisoen. In die tabel kan gesien word dat koring die enigste wintergraangewas is wat afwaarts aangepas is. Die 479 500 ha aangeplant is ook die laagste in die afgelope 97 jaar. Verder is gars, kanola, hawer en soetlupiene se aangeplante hektare opwaarts aangepas. ’n Moontlike rede hiervoor is dat die alternatiewe gewasse op hierdie stadium meer winsgewend is om te produseer.
Koring: Vraag en aanbod
Tabel 2 verwys na koring se vraag-en-aanbodsyfers soos in Augustus 2026. Die 2026/
2027-bemarkingsjaar word gekenmerk deur ’n kleiner plaaslike koringoes as gevolg van ’n afname in aangeplante oppervlakte, met kommersiële produksie van 1,86 miljoen ton in 2025/2026 wat tot ’n beraamde 1,72 miljoen ton daal. Hoewel die totale plaaslike verbruik na verwagting effens toeneem van 3,54 miljoen ton tot 3,60 miljoen ton, word die mark steeds gekenmerk deur ’n beduidende aanbodtekort wat deur invoere aange-
vul moet word. Verhoogde invoere gedurende die 2025/2026-seisoen het egter daartoe gelei dat beginvoorrade vir 2026/2027 hoër is ten spyte van verlaagde plaaslike produksie.
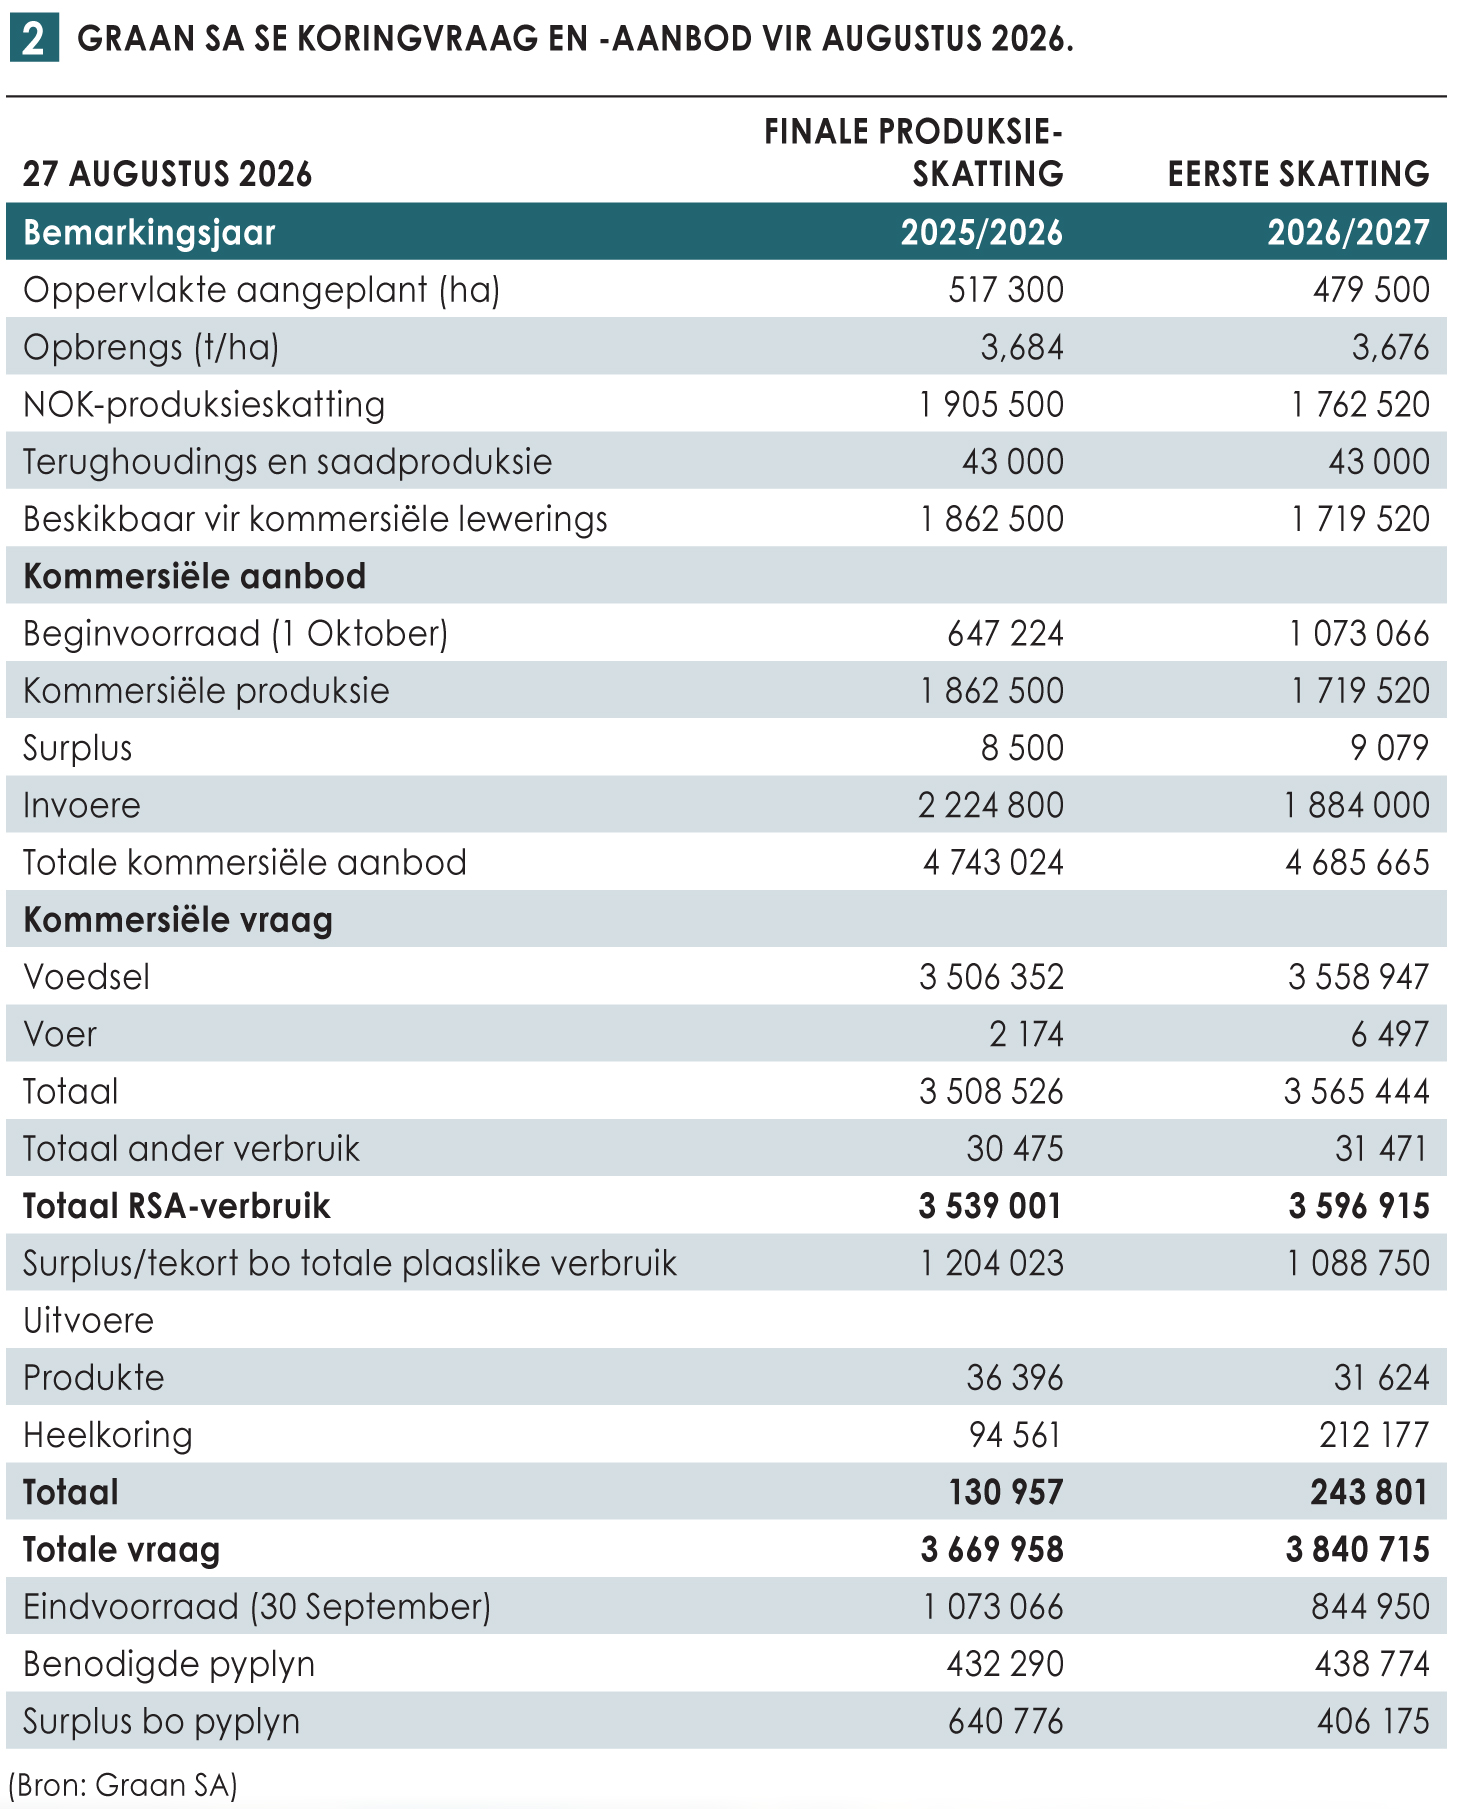
Die surplus bo plaaslike verbruik daal na verwagting van 1,20 miljoen ton tot 1,09 miljoen ton in die nuwe seisoen, terwyl eindvoorrade van 1,07 miljoen ton tot 845 000 ton afneem. Gevolglik daal die eindvoorraadverhouding van 30% tot 23% van plaaslike verbruik, wat dui op ’n strammer voorraadposisie en groter afhanklikheid van invoere om die Suid-Afrikaanse mark gedurende 2026/2027 te voorsien.
Marktendense
Prystendense (plaaslik en internasionaal)
Internasionale markte is vanjaar deeglik deurmekaar gekrap aan beide die vraag- en aanbodkant met faktore soos geopolitieke risiko’s sowel as weer- en opbrengsfaktore wat ’n impak het op die wisselvalligheid van internasionale koring- en wintergraanpryse.
In die Noordelike Halfrond het Russiese en Oekraïense produsente goeie oeste behaal ten spyte van die oorlog tussen die twee lande. Die oorlog belemmer egter Swartsee-uitvoere wat die naby rekordvoorraadvlakke ontoeganklik maak vir die internasionale mark. Die konflik laat ook toe dat risikopremies gehef word op koringpryse wat invoerpariteitspryse ondersteun. Talle Oosterse lande het gevolglik reeds van hul voorsieningsoorspronge verskuif na die Suidelike Halfrond om te verseker dat meer bekostigbare voorraad hulle betyds bereik.
In die VSA sien ons egter die teenoorgestelde gebeur met koringpryse wat skerp versterk weens hul uiters klein oes asook verminderde aanplantings as gevolg van erge droogte in die suidelike dele. Die VSA as geheel het sy warmste twaalfmaandeperiode ooit beleef (Mei 2025 tot April 2026, volgens NOAA), wat die vogtekort vererger het, en dit was hul kleinste oes sedert die 1965/1966-seisoen. Te danke aan goeie oordragvoor-
raad skat die VSA se Departement van Landbou (USDA) egter dat dit nie ’n plaaslike voorraadtekort sal skep nie. Nietemin word pryse steeds ondersteun, wat VSA-koring internasionaal minder kompeterend maak. Gevolglik is VSA-uitvoere 31% laer as verlede jaar (teen einde Augustus). Minder uitvoer beteken wel dat die VSA oor meer plaaslike voorraad beskik wat pryse moontlik kan onderdruk.
Die twee faktore – ’n kleiner oes saam met verminderde uitvoere – kanselleer mekaar redelik goed uit, wat beteken dat die Oekraïense konflik en toeganklikheid van goedkoper Swartsee-koring die internasionale prys grotendeels bepaal.
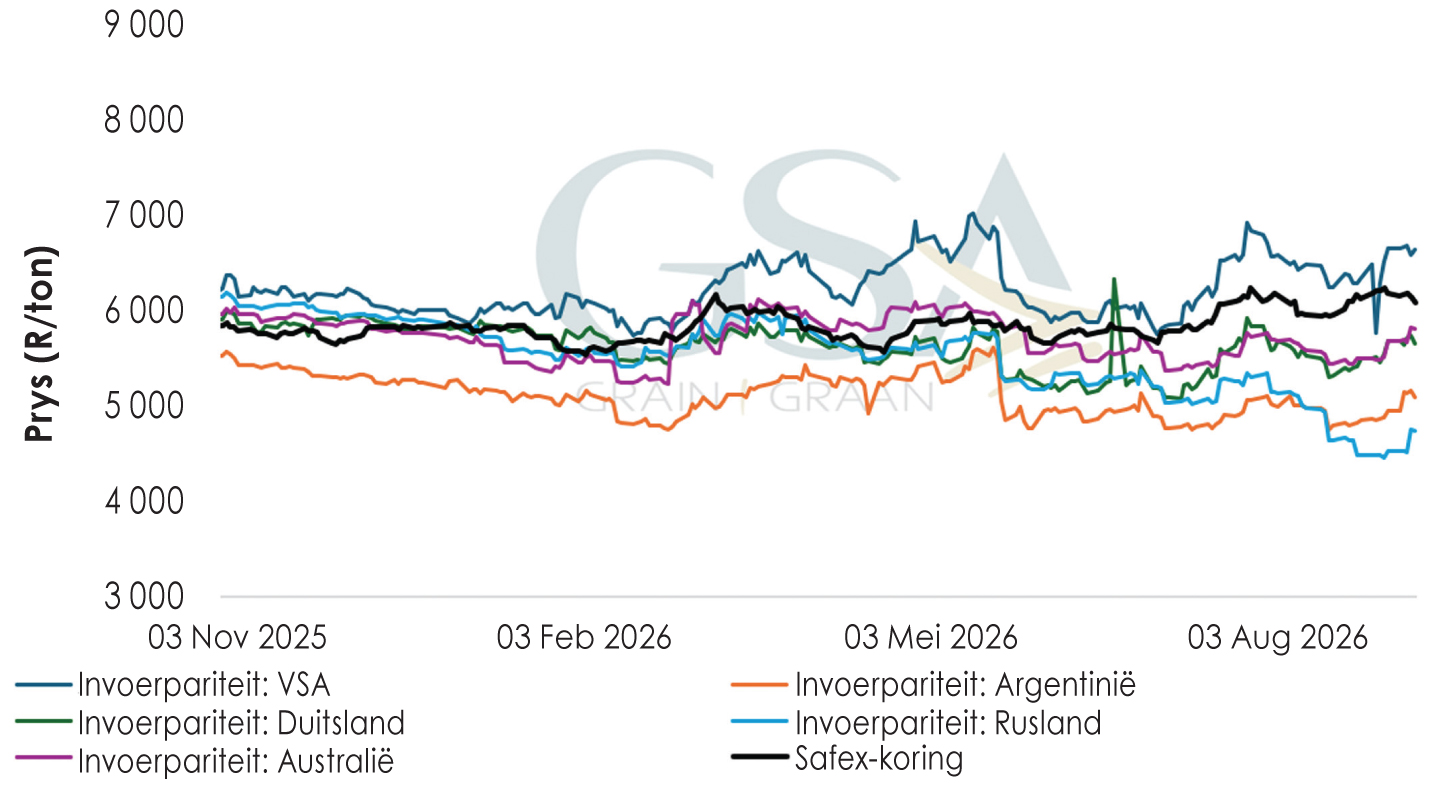
Grafiek 1 toon die VSA-prysstyging teenoor internasionale prystendense, met Safex-koring wat die VSA se harderooikoringprys hoër gevolg het. Safex-koring toon egter tekens van verminderde momentum en kan moontlik terugkeer na ’n meer mededingende prys.
Wat om dop te hou in 2027
Plaaslik het weerrisiko ook ’n belangrike rol gespeel gedurende die afgelope produksie-
seisoen, met produsente in die Swartland wat die grootste las daarvan dra. Terselfder-
tyd moet Suid-Afrikaanse produsente weer ’n El Niño-droogte trotseer vir die volgende jaar. Gepaardgaande met bogenoemde verminderde aanplantings, word produksie heelwat laer geskat, wat moontlik kan lei tot meer invoere om die plaaslike tekort op te maak. Invoere koppel binnelandse pryse aan internasionale pryse deur invoerpariteit. Gevolglik is plaaslike pryse geneig om ondersteun of beperk te word deur die koste van ingevoerde produkte, wat binnelandse pryse meer reaktief maak op bewegings in internasionale markte. Dit is dus belangrik dat handelaars en produsente ingelig bly oor internasionale markfaktore wat tans globale pryse beïnvloed om voorbereid te wees vir die nuwe seisoen.
Die belangrikste faktore wat tans pryse dryf, is die volgende:
- Amerikaanse aanplantings en oesvooruitskatting vir 2026/2027
- Uitvoertempo vanuit die VSA
- Swartsee-uitvoere wat moontlik kan hervat
- Tempo en oorsprong van Chinese en ander Oosterse invoere
- Plaaslike invoertempo en invoerintensies
Vrywaring
Sover moontlik is alles gedoen om die akkuraatheid van hierdie inligting te verseker. Graan SA aanvaar geen verantwoordelikheid vir enige skade of verliese wat gely word as gevolg van die gebruik van die inligting nie.